

フリーランスの「老後2,000万円問題」を考える

―本当に備えるべきものとは―

1.「老後2,000万円問題」とは何だったのか
2019年に大きな話題となった「老後2,000万円問題」。
「老後には2,000万円必要らしい」
そんな言葉だけが記憶に残っている方も多いのではないでしょうか。
この「2,000万円」という数字のもとになったのは、金融審議会の市場ワーキング・グループが2019年6月に公表した報告書「高齢社会における資産形成・管理」です。
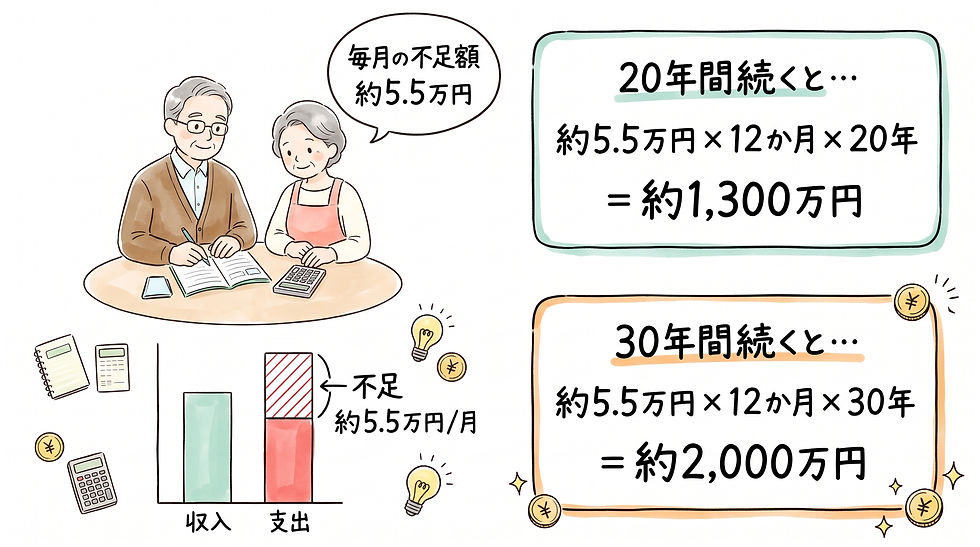
報告書では、高齢夫婦無職世帯の平均的な姿として、毎月の収入と支出の差による不足額が約5万円あり、その不足を保有する金融資産から補うと仮定しています。
もとになった2017年の家計調査では、この不足額は月約5.5万円。
これが20年間続けば、
約5.5万円 × 12か月 × 20年 = 約1,300万円
30年間続けば、
約5.5万円 × 12か月 × 30年 = 約2,000万円
となります。
これが、いわゆる「老後2,000万円問題」のもとになった数字です。
ただし、ここで注意したいのは、「老後には誰でも2,000万円必要」という意味ではないことです。
この数字のモデルとなったのは、「夫65歳以上、妻60歳以上の夫婦のみの無職世帯」の平均的な収支です。住んでいる場所、持ち家か賃貸か、生活水準、受け取る年金額、老後も仕事を続けるかどうかなどによって、必要なお金は当然変わります。
さらに、もとになった家計調査は2017年のものです。その後、物価や賃金など、私たちを取り巻く環境も変化しています。「2,000万円あれば安心」「2,000万円なければ老後は大変」と、数字だけを現在の自分に当てはめるのは少し違うのかもしれません。
だから今必要なのは、「2,000万円足りる?」
ではなく、「自分はどう備える?」
という視点ではないでしょうか。

2.会社員とフリーランスでは前提が違う
「老後2,000万円問題」をフリーランスの立場から考える場合、もう一つ知っておきたいことがあります。それは、会社員とフリーランスでは、老後に向けた備えの前提が違うということです。
会社員であれば、国民年金に加えて厚生年金があります。
また、勤務先によっては、
退職金
企業年金
企業型確定拠出年金(企業型DC)
財形貯蓄
などが用意されている場合もあります。
もちろん、すべての会社員に退職金や企業年金があるわけではありません。
それでも、老後への備えの一部を勤務先の制度によって準備できるケースがあるのが会社員です。これに対して、フリーランスの公的年金は、基本的には国民年金が中心になります。
会社から退職金が支給されるわけでもありません。
そのため、老後の上乗せ部分をどう準備するかについて、自分自身で考える割合が大きくなります。

だからこそ、「2,000万円必要かどうか」を考える前に、自分は将来、どのくらいの年金を受け取れるのか。それ以外にどのような備えがあるのか。
まずはそこを知ることが大切です。
同じ「2,000万円」という数字でも、会社員とフリーランス、そして一人ひとりの状況によって、その意味は変わってくるのです。
3.老後への備えは「貯金」だけではない
では、フリーランスは老後に向けて何を準備すればよいのでしょうか。
もちろん、預貯金も一つの方法です。
しかし、それ以外にもフリーランスが利用できる制度はいくつかあります。
① iDeCo(個人型確定拠出年金)
iDeCoは、公的年金とは別に給付を受けられる私的年金制度の一つです。
加入は任意で、自分で掛金を拠出し、自分で運用方法を選び、その掛金と運用益をもとに将来給付を受け取ります。掛金が全額所得控除の対象となるほか、運用益も非課税になるなど、税制上のメリットがあります。
ただし、老後の資産形成を目的とした制度であるため、原則として60歳まで資産を引き出すことはできません。長期的に準備する老後資金の一つとして考える制度です。
② NISA
NISAは、個人の資産形成を支援するための少額投資非課税制度です。
通常、株式や投資信託などへの投資によって得た利益には税金がかかりますが、NISA口座を利用した投資による利益は一定の範囲で非課税になります。
iDeCoとは異なり、老後資金だけを目的とした制度ではありません。
必要に応じて売却することができる一方、投資である以上、元本割れの可能性があることも理解しておく必要があります。
③ 小規模企業共済
小規模企業共済は、国の機関である中小企業基盤整備機構が運営する、小規模企業の経営者や役員、個人事業主などのための積立型の退職金制度です。会社員には勤務先の退職金制度がある場合がありますが、フリーランスには基本的に「会社からもらう退職金」はありません。
そのため、自分で準備する「退職金」のような制度と考えると分かりやすいかもしれません。掛金は月額1,000円から70,000円まで設定でき、納付した掛金は全額が所得控除の対象となります。
④ 国民年金基金
国民年金基金は、自営業者やフリーランスなどの国民年金第1号被保険者などが、老齢基礎年金に上乗せするための公的な年金制度です。会社員には国民年金に上乗せする厚生年金がありますが、国民年金第1号被保険者にはその上乗せ部分がありません。
国民年金基金は、その差を補い、老後に受け取る年金を増やすための選択肢の一つです。
基本となる1口目は終身年金となっており、老後に生涯受け取れる年金を増やしたいと考える場合の選択肢にもなります。
※なお、フリーランス(第1号被保険者)の場合、iDeCoと国民年金基金は合わせて月額68,000円が掛金の上限となっています。2026年12月からは、この上限が月額75,000円に引き上げられます。

このように、老後への備えといっても方法は一つではありません。
それぞれの制度には、税制上のメリット、資金を利用できる時期、運用リスク、受け取り方などに違いがあります。
「節税になるから」「周りがやっているから」という理由だけで選ぶのではなく、自分の年齢や収入、家族構成、現在の資産、これからの働き方なども含めて考える必要があります。
分からないことがあれば、専門家に相談することも大切です。
私自身、社会保険労務士という仕事をしているため、会社の社長さんなどから、
「年金は何歳から受け取った方がいいですか?」
と聞かれることがあります。
確かに社会保険労務士試験には、国民年金や厚生年金も試験科目として含まれています。
ただ、同じ社会保険労務士でも、それぞれ得意分野があります。
ご自身の具体的な年金記録や受給見込額について知りたい場合には、年金事務所の年金相談を利用する方法もあります。また、資産運用や税金については、それぞれの分野の専門家に相談することも選択肢の一つです。
まずは自分でも制度について知り、そのうえで必要に応じて専門家の力を借りながら、「自分に合った備え」を見つけていくことが大切なのではないでしょうか。
4.老後に備えるのは「お金」だけなのか
社会保険労務士として制度を見ることも大切ですが、自分自身がフリーランスになって感じるのは、老後への備えは「いくらお金を持っているか」だけではないということです。
思えば、私が社会保険労務士を目指した理由の一つに、
「定年がなく、長く働ける仕事であること」がありました。
もちろん、老後のためにお金を準備しておくことは大切です。
しかし、フリーランスにとっては、
「何歳まで働くのか」
「どのくらいの仕事量なら続けられるのか」
「年齢を重ねたとき、どんな働き方をしたいのか」
を考えておくことも、老後への備えの一つではないでしょうか。

仕事が生きがいになることは、とても素敵なことだと思います。
会社員のように「定年」という区切りがないからこそ、仕事量を少しずつ減らしたり、仕事内容を変えたりしながら、自分のペースで働き続けることもできます。
そして、長く働き、自分らしい生活を続けるためには、健康も欠かせません。
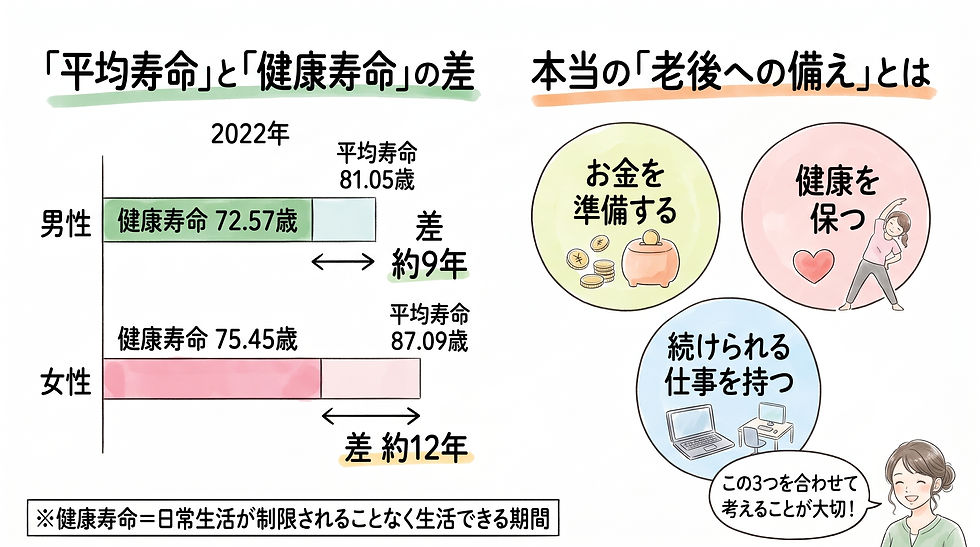
厚生労働省では「健康寿命」を、「健康上の問題で日常生活が制限されることなく生活できる期間」としています。
2022年の平均寿命は、男性81.05歳、女性87.09歳。
これに対して健康寿命は、男性72.57歳、女性75.45歳となっています。
平均寿命と健康寿命の間には、男性で約9年、女性で約12年の差があります。
もちろん、この期間ずっと介護が必要になるという意味ではありません。
ただ、「長く生きること」と「健康に自立した生活を送れること」は同じではない、ということは意識しておきたいところです。
生きていればお金もかかります。
そして健康状態によって、必要になるお金も、できる働き方も変わってきます。
そう考えると、老後への備えとは、
お金を準備すること。
健康を保つこと。
年齢を重ねても続けられる仕事を持つこと。
そのすべてを含めて考えるものなのかもしれません。
5.茶道から考える「積み重ねる」ということ
茶道も、一度覚えれば終わりというものではありません。
お稽古を重ね、季節を重ね、年齢を重ねながら、少しずつ身についていくものがあります。
一度だけ頑張るのではなく、日々の小さな積み重ねを大切にする文化でもあります。
若い頃と同じようにできなくなったとしても、その年齢だからこそ分かることや、できることがあります。
老後への備えも、どこか似ているのかもしれません。
ある日突然2,000万円を準備することは難しくても、お金のことを少し考えてみる。
自分が将来受け取る年金について調べてみる。
健康のためにできることを始めてみる。
そして、これからどんな仕事を、どのくらい続けたいのかを考えてみる。
その一つひとつが、将来への備えになります。
茶道では、一服のお茶も日々の積み重ねの中で育まれていきます。老後への備えも同じように、今日から少しずつ、自分に合った形を整えていく。その積み重ねが、自分らしく年齢を重ねていくための支えになるのだと思います。

参考文献・参考資料
金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」(2019年6月3日)
総務省統計局「家計調査年報(家計収支編)2017年」
金融庁「NISA特設ウェブサイト」
独立行政法人中小企業基盤整備機構「小規模企業共済」
全国国民年金基金「国民年金基金制度」
厚生労働省「平均寿命と健康寿命」
厚生労働省「2025年の制度改正(iDeCoの拠出限度額の引上げ等)」

コメント